
机械加工订单业务提成怎么算?
TL;DR:这个方式的优点是计算简单,业务员看得懂,激励直接。缺点是它完全不考虑这笔单赚不赚钱。机加工订单的毛利可以差到天壤之别:同样合同额,做精密模具的毛利可能远高于做简单车铣件。按合同额给一样的提成,业务员自然会去推容易签的、单价低的、工艺简单的单,而不是真正赚钱的单。
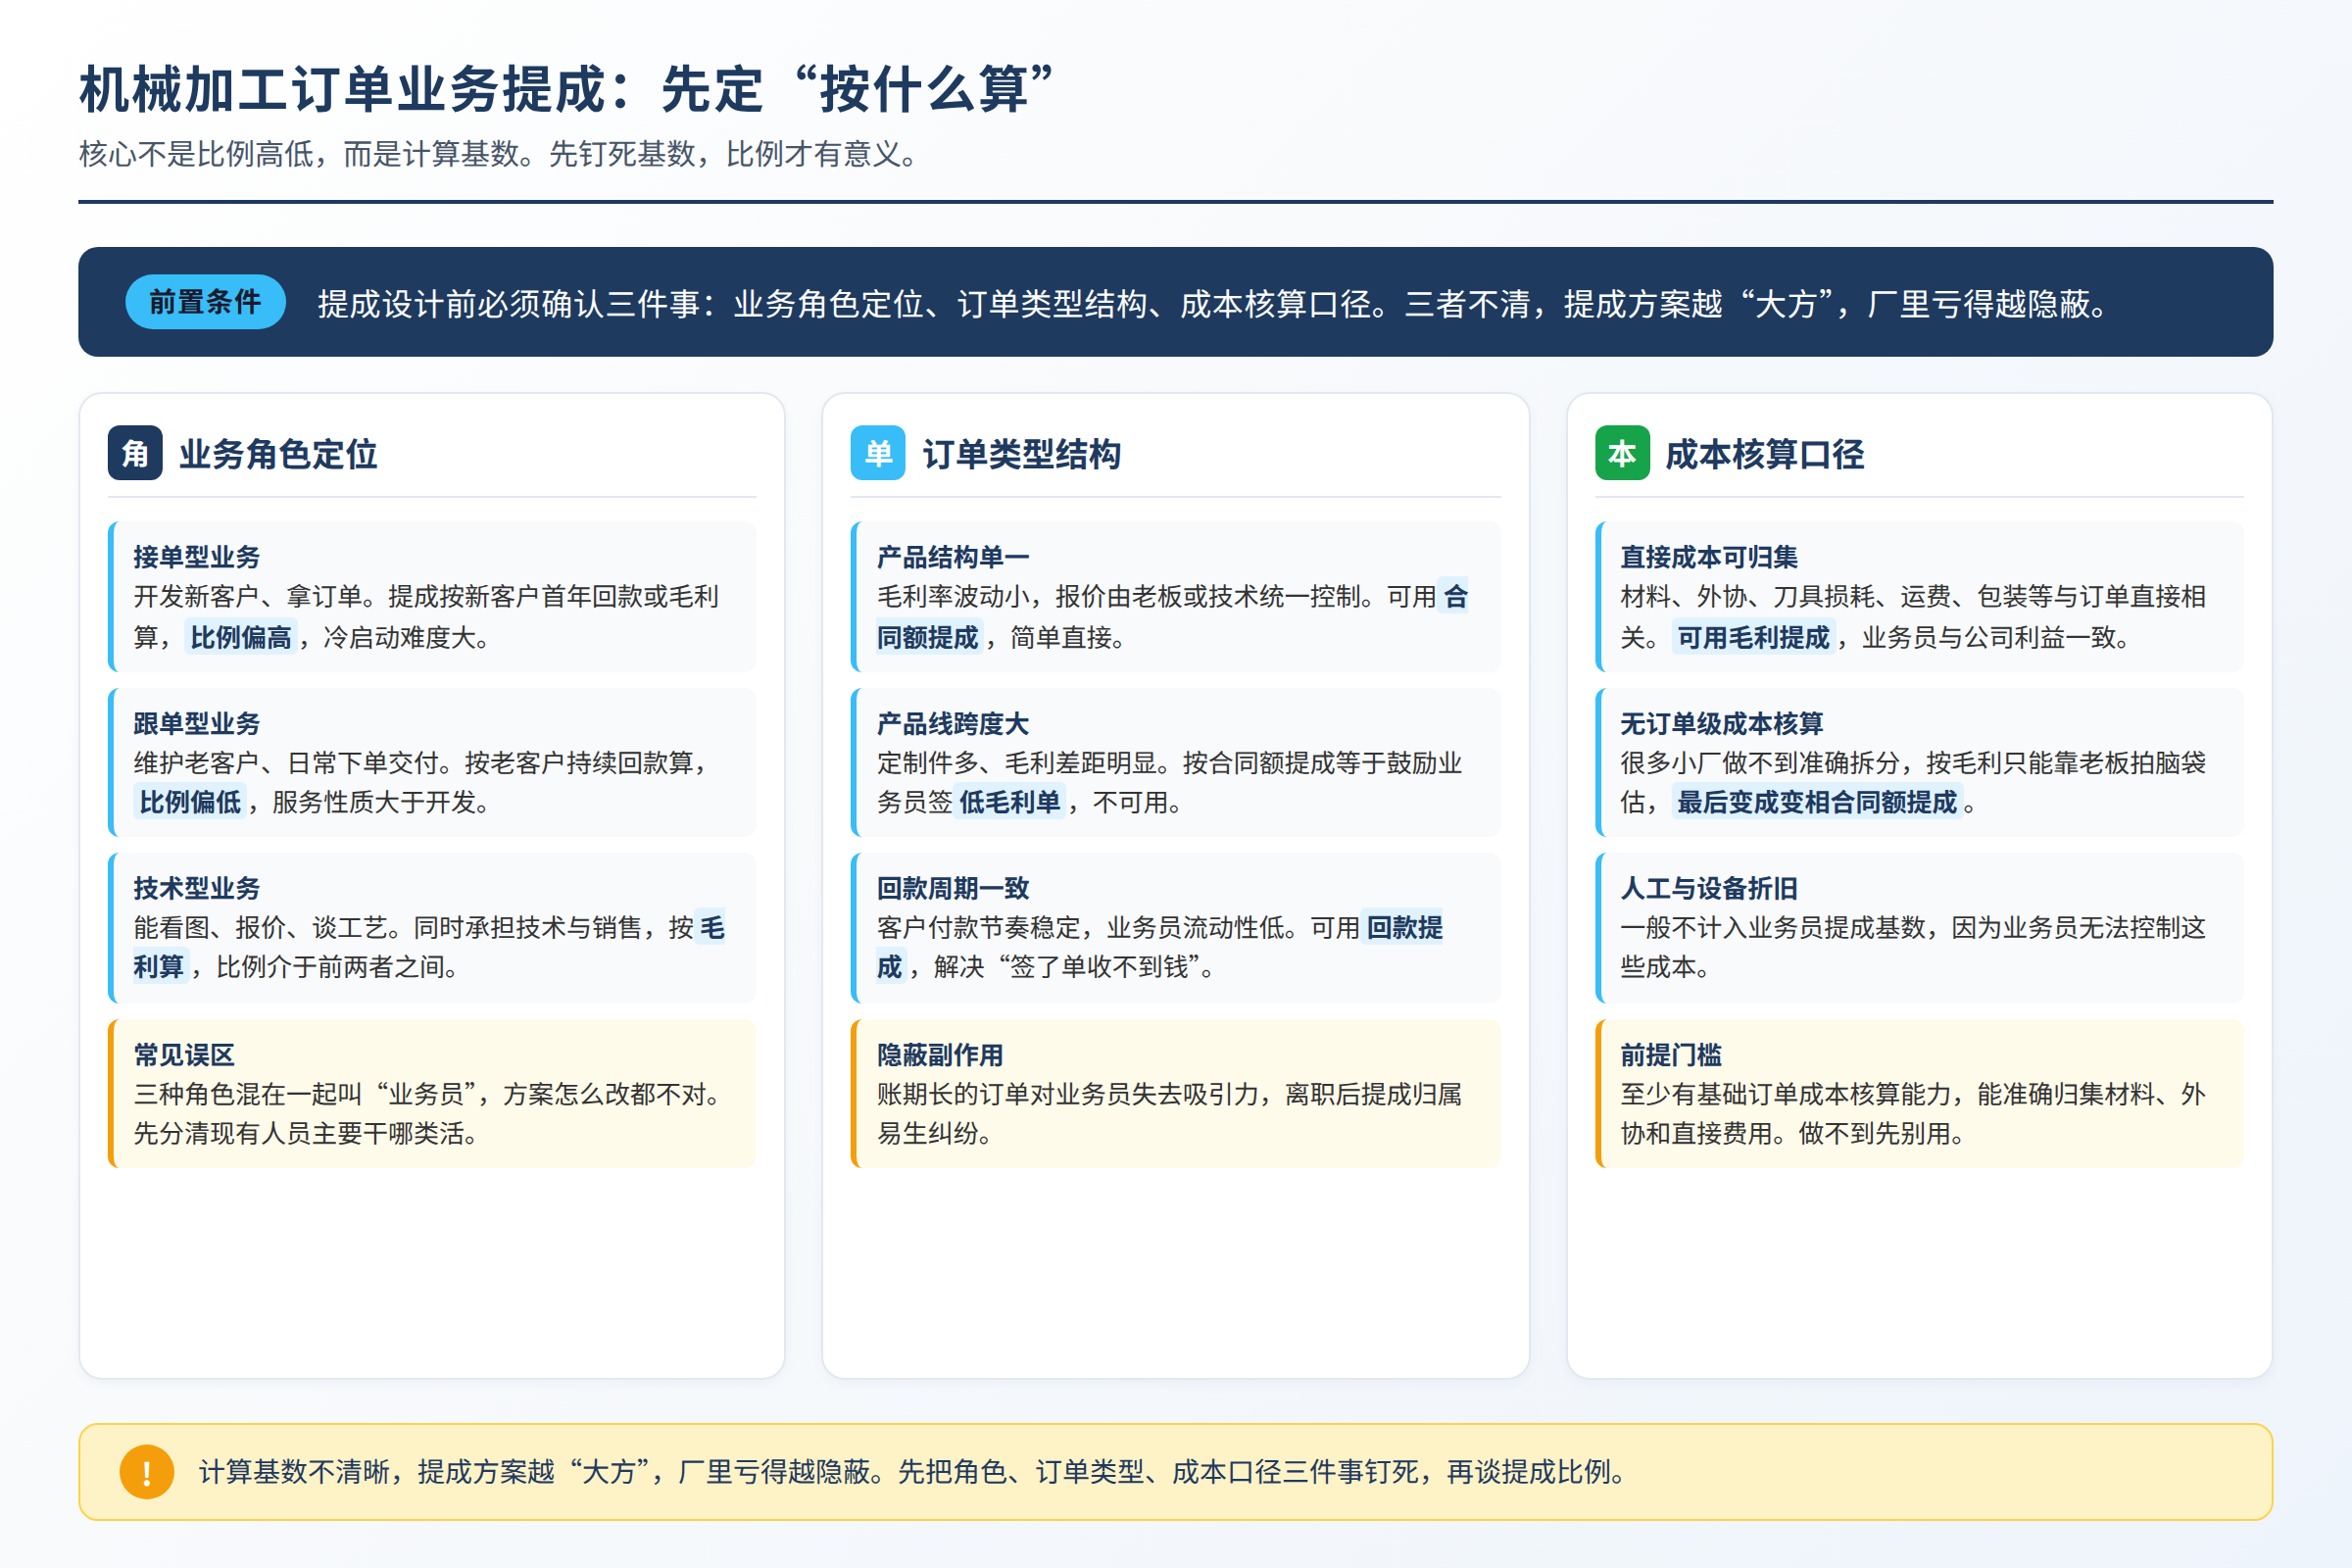
机械加工订单的提成,核心不是比例高低,而是“按什么算”。按回款算还是按毛利算,按首单算还是按持续复购算,结果能差出几倍。先把计算基数钉死,比例才有意义。
多数机加工厂踩的坑不是提成给少了,而是基数算错了。按合同额提,业务员签一个低毛利甚至亏本的单,照样拿钱;按回款提,账期长的订单把销售拖到没动力。计算基数不清晰,提成方案越“大方”,厂里亏得越隐蔽。
先确认你算的是哪一类“业务提成”
机械加工行业的“业务”分三种角色,提成逻辑完全不同:
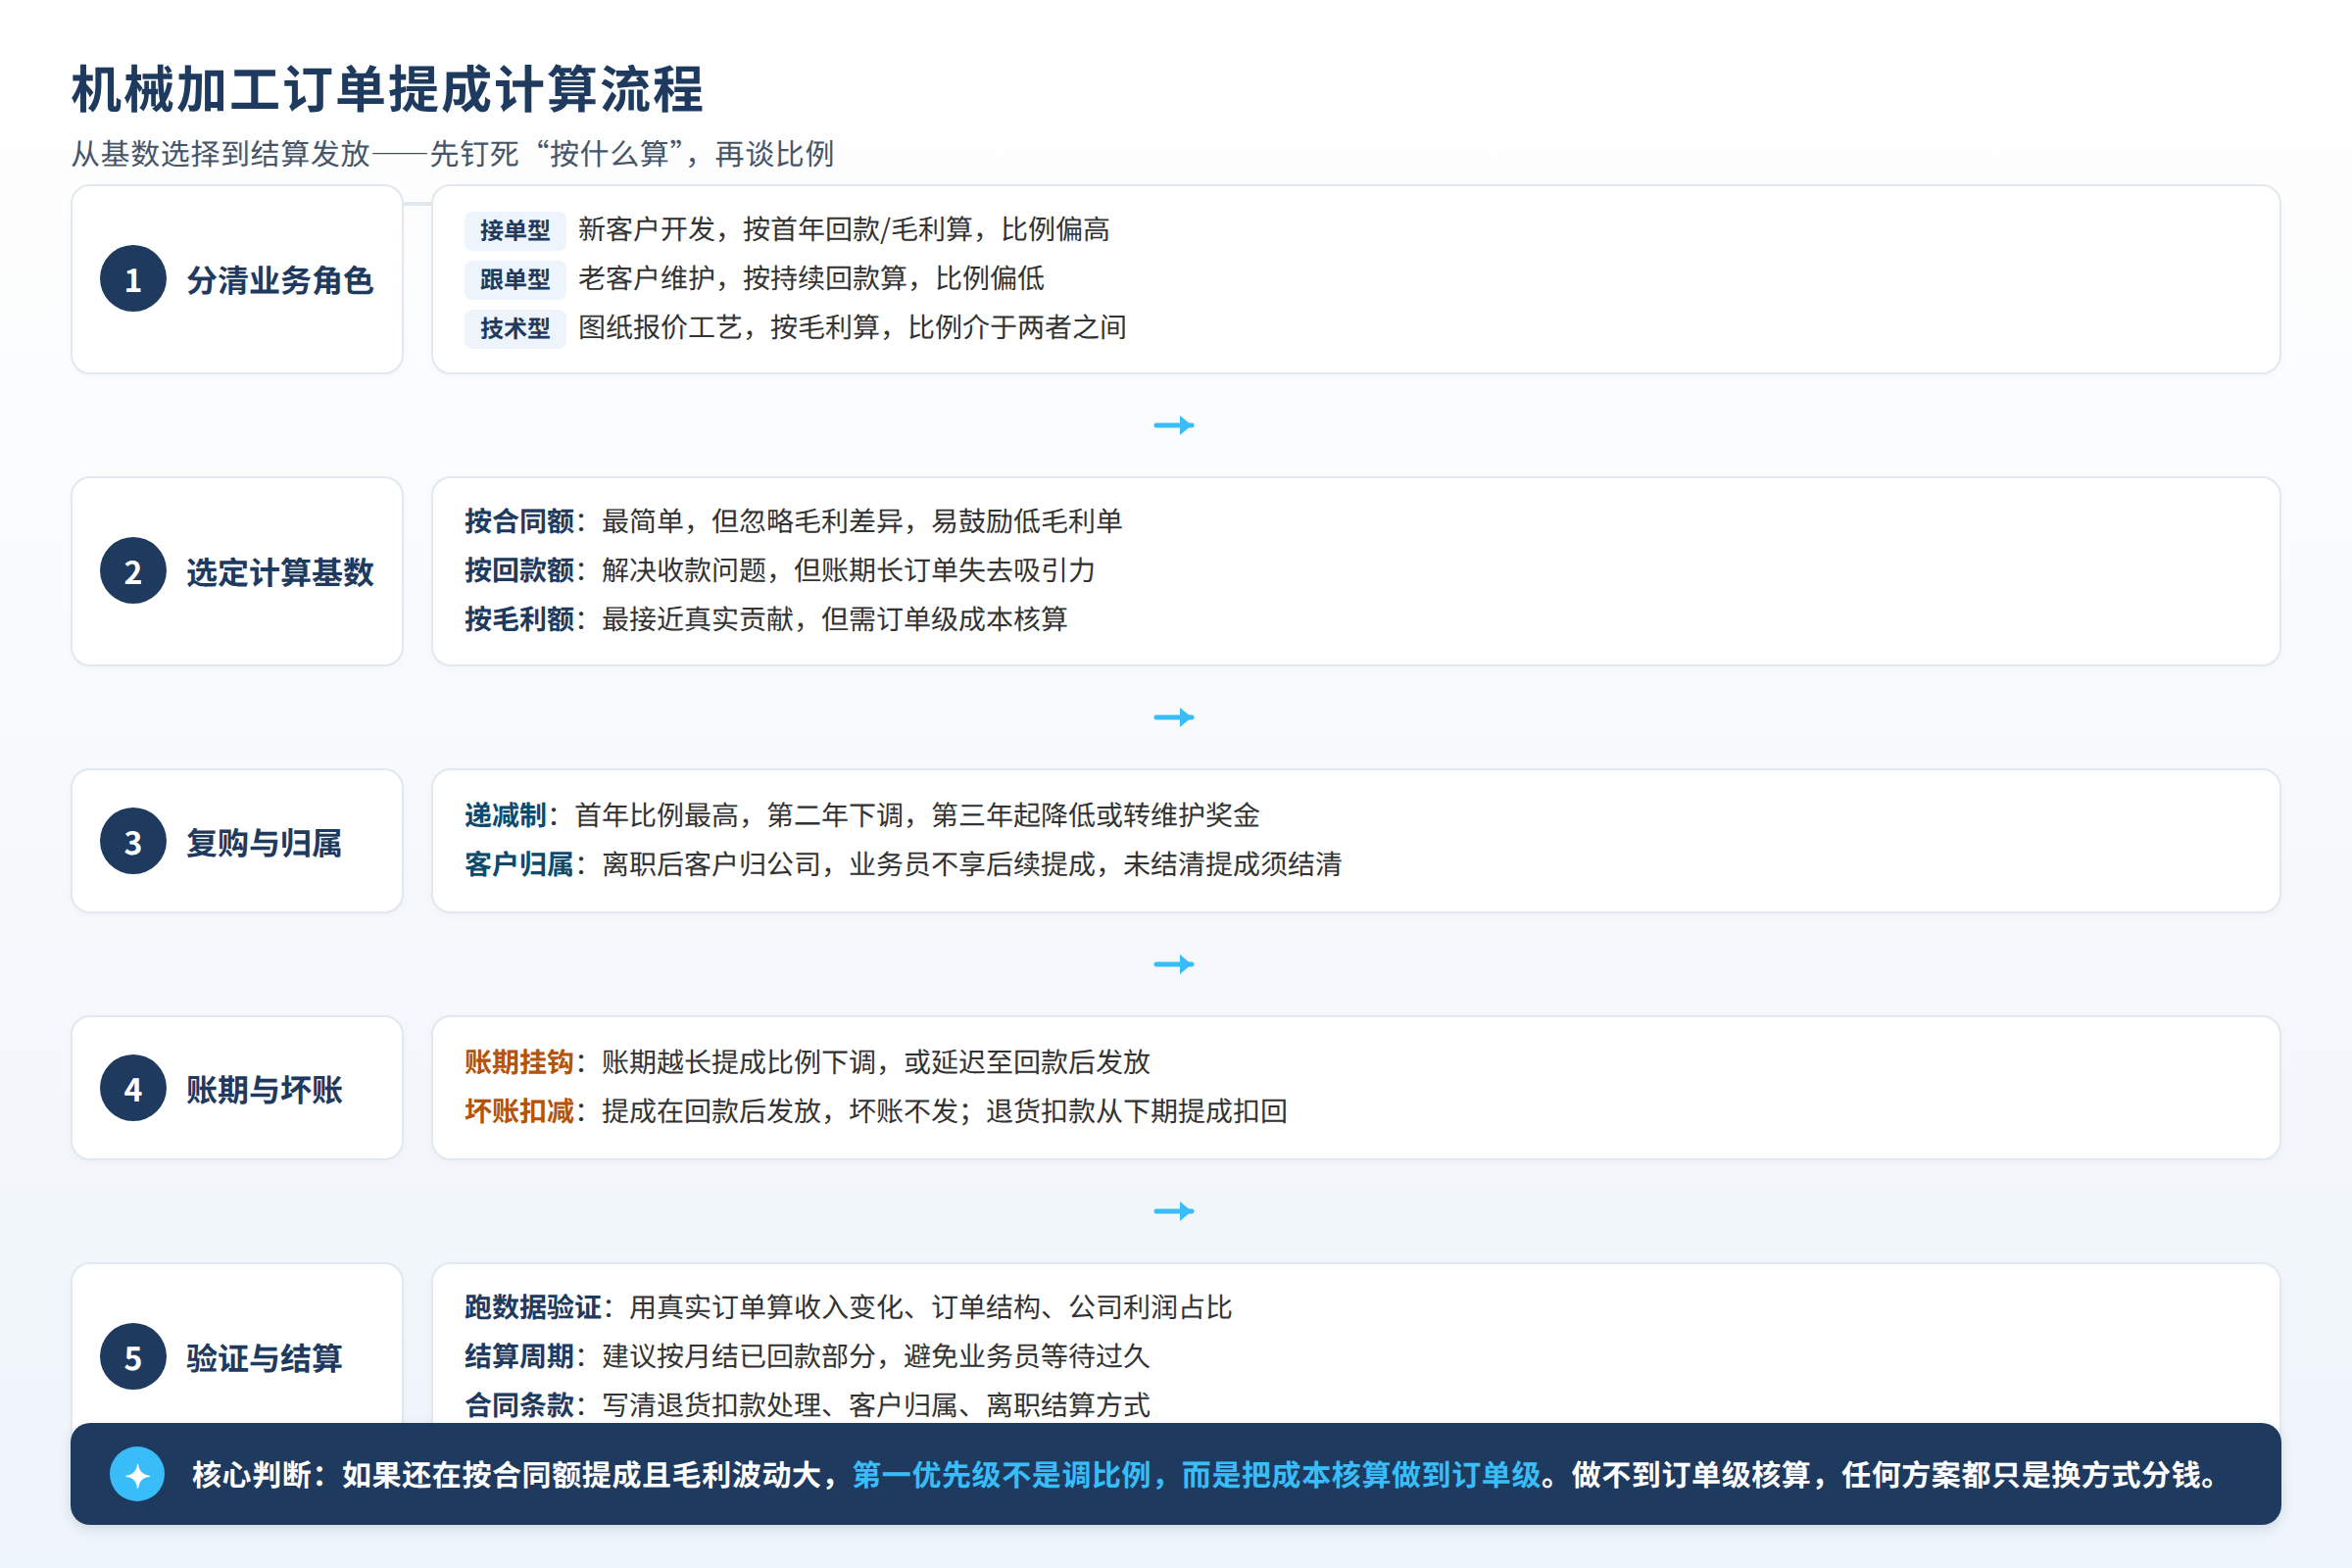
接单型业务:负责开发新客户、拿订单。提成通常按新客户首年回款或毛利算,比例偏高,因为冷启动难度大。
跟单型业务:维护老客户、处理日常下单和交付。提成通常按老客户持续回款算,比例偏低,因为客户关系已经稳定,服务性质大于开发性质。
技术型业务:能看懂图纸、能做报价、能跟客户谈工艺方案。这类人同时承担技术和销售职能,提成往往按毛利算,比例介于前两者之间。
很多厂把三种角色混在一起叫“业务员”,提成方案自然怎么改都不对。先分清楚你现有的人主要干的是哪一类活,再往下设计。
按合同额提成:最简单,也最容易亏
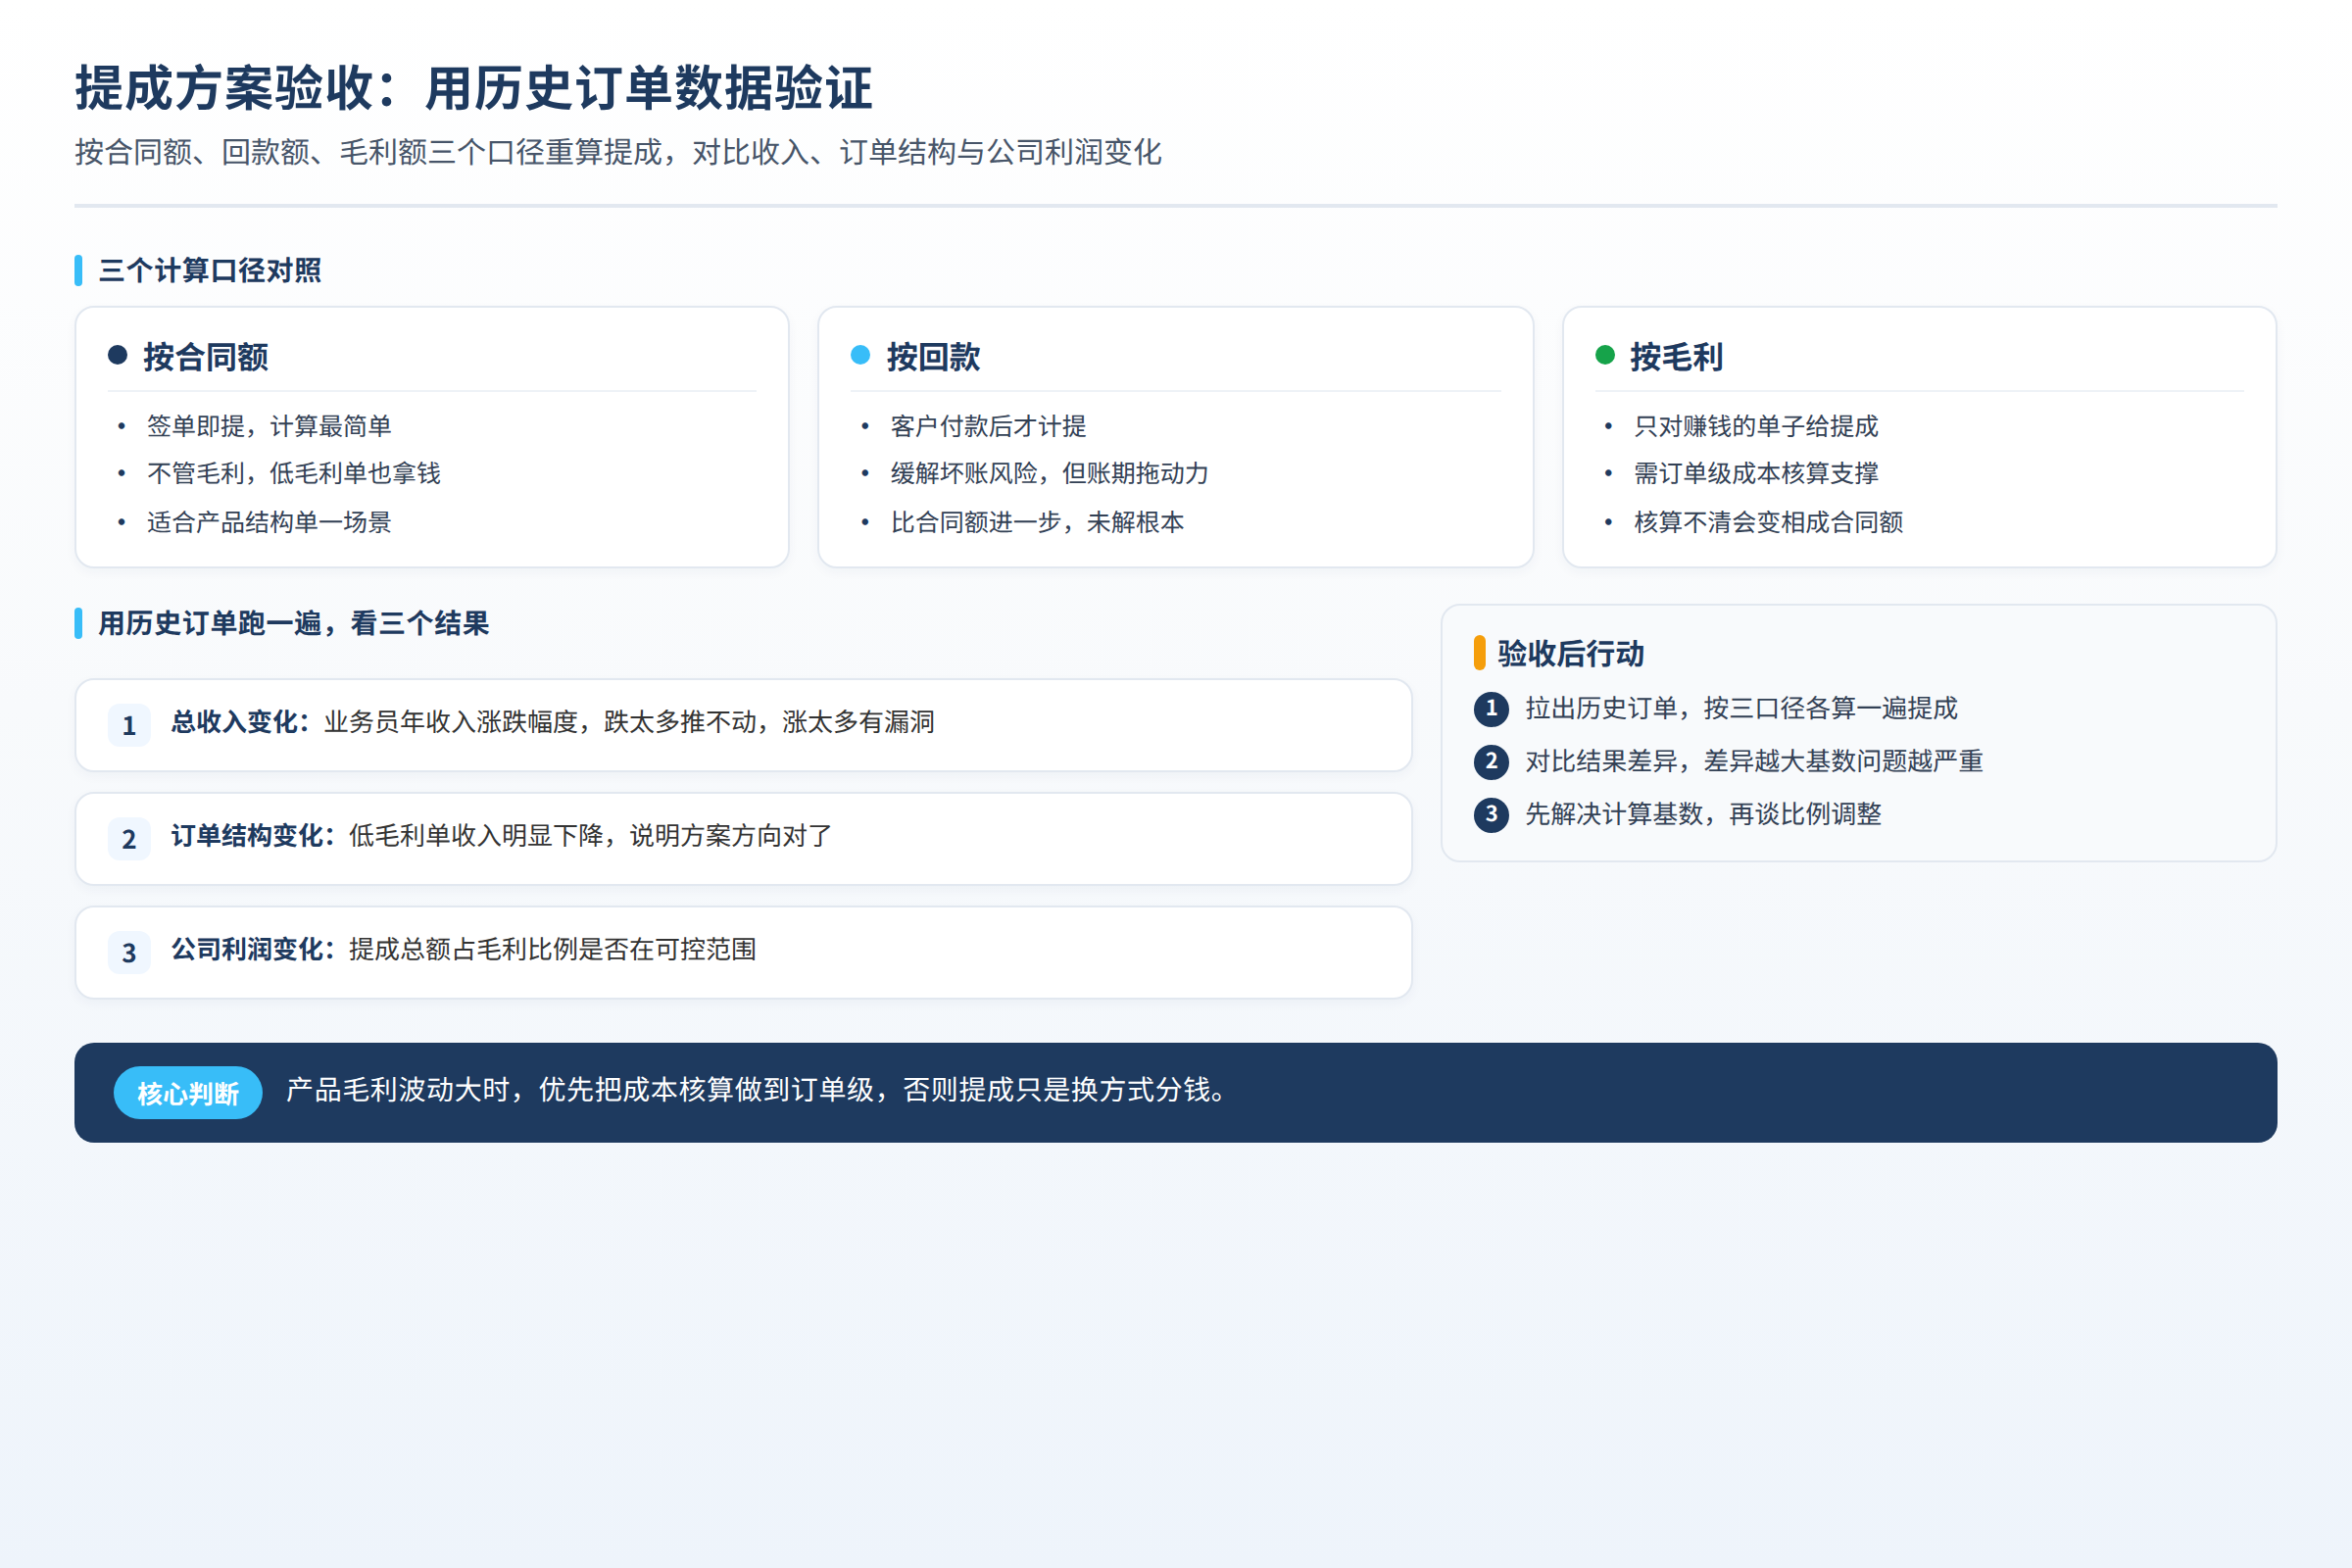
按合同额提成的逻辑是:签了多少钱的单,按固定比例给业务员。
这个方式的优点是计算简单,业务员看得懂,激励直接。缺点是它完全不考虑这笔单赚不赚钱。机加工订单的毛利可以差到天壤之别:同样合同额,做精密模具的毛利可能远高于做简单车铣件。按合同额给一样的提成,业务员自然会去推容易签的、单价低的、工艺简单的单,而不是真正赚钱的单。
什么时候可以用合同额提成:产品结构单一、各订单毛利率波动很小、报价由老板或技术统一控制。这种情况下合同额和利润基本正相关,按合同额算不会出大问题。
什么时候不能用:产品线跨度大、定制件多、毛利差距明显。这时候按合同额提成等于鼓励业务员签低毛利单。
按回款提成:比合同额进一步,但没解决根本问题
按回款提成,是等客户实际付款后,按到账金额算提成。
它解决了“签了单收不到钱”的问题,业务员会主动跟催款。但回款额仍然是“卖了多少”,不是“赚了多少”。毛利率的问题依然存在。
而且回款提成有一个隐蔽的副作用:账期长的订单对业务员失去吸引力。一笔订单账期较长,业务员签完要等很久才能拿到提成,中间如果离职,这笔提成算不算、怎么算,全是纠纷。
回款提成的适用条件:客户付款周期基本一致、毛利率相对稳定、业务员流动性低。如果这三点不满足,回款提成会制造新的管理问题。
按毛利提成:最接近真实贡献,但执行门槛最高
按毛利提成,是订单收入减去直接成本后,按毛利额给业务员提成。
直接成本通常包括材料、外协加工、刀具损耗、运费、包装等与订单直接相关的支出。人工和设备折旧一般不计入业务员的提成基数,因为业务员无法控制这些成本。
这个方式的优点是业务员和公司的利益方向一致:只有赚钱的单才值得签。缺点是计算复杂,需要财务把每笔订单的直接成本拆清楚。很多小厂没有订单级的成本核算,按毛利提成只能靠老板拍脑袋估,最后又变成了变相的合同额提成。
按毛利提成的前提:有基础的订单成本核算能力,至少能准确归集材料、外协和直接费用。如果做不到,先别用这个方案。
复购订单要不要继续给提成?
这是机加工行业提成方案里最容易引发争议的点。
老客户持续下单,业务员要不要一直拿提成?
不给,业务员会抱怨“客户是我开发的,凭什么后面下单不算我的”。一直给,会出现一个业务员靠几个老客户躺着拿钱,不再开发新客户,而公司利润被持续分走。
常见的折中方案是“递减制”:
- 新客户首年回款或毛利,提成比例最高。
- 第二年明显下调。
- 第三年起进一步降低或转为固定维护奖金。
递减的逻辑是:首单和第一年最难,业务员承担了开发风险,应该拿高比例;后续复购主要靠交付质量和客户关系维护,开发难度大幅下降,提成比例相应降低。
这里有一个必须写进合同的东西:客户归属规则。业务员离职后,他开发的客户后续下单算不算他的提成?不写清楚,离职纠纷是机加工厂最常见的劳动仲裁来源之一。通常的做法是:离职后客户归属公司,业务员不享受后续提成,但未结清的已回款提成必须结清。
几个参考区间帮你把方案落下来
首单提成比例:按毛利算,机械加工行业新客户开发提成通常较高;按回款算或按合同额算则相应降低。具体比例取决于你所在地区的竞争程度、产品毛利空间和业务员的基本工资水平。
账期与提成挂钩:客户账期较长的订单,提成比例应下调,或者提成延迟到回款后发放。账期越长,资金占用成本越高,这部分成本必须反映在提成里。
坏账扣减:如果订单最终形成坏账,已发的提成是否追回?多数厂的做法是:提成在回款后发放,坏账不发提成;如果已发提成的订单后续发生退货或扣款,从业务员下期提成中扣回。
基本工资高的,提成比例可以低一些;基本工资低的,提成比例必须足够有吸引力。
方案写完后,拿一张表验证
提成方案定稿前,用过去一段时间的真实订单数据跑一遍。
把每个业务员名下的订单按新方案重新计算提成,看三个结果:
- 总收入变化:业务员年收入相比旧方案是涨是跌。跌太多,方案推不下去;涨太多,说明方案设计有漏洞。
- 订单结构变化:如果按新方案算,业务员签低毛利单的收入明显下降,说明方案方向对了。如果算下来低毛利单和高毛利单拿的提成差不多,说明你的成本核算还不够细。
- 公司利润变化:新方案下公司实际分给业务员的提成总额占毛利总额的比例,是否在可控范围内。这个比例需要结合行业情况和公司承受能力来定,超出合理范围就需要重新审视。
提成方案里必须写清楚的三件事
结算周期:按月结还是按季结。机加工订单周期长,建议按月结已回款部分的提成,避免业务员等太久。
退货与扣款的提成处理:客户退货、质量扣款、价格调整,已发提成怎么处理。写清楚“从下期提成中扣回”,比事后扯皮强。
客户归属与离职处理:业务员离职后,其开发客户的后续订单提成归属。建议明确“客户资源归公司所有,离职后不享受后续提成,未结清提成按回款进度结清”。
一个判断:如果你的机加工厂现在还在按合同额提成,而且产品毛利波动较大,改方案的第一优先级不是调比例,而是把成本核算做到订单级。做不到订单级成本核算,任何提成方案都只是换个方式分钱,分不出真实贡献。
下一步:把你过去一段时间的订单拉出来,按“合同额—回款额—毛利额”三个口径各算一遍提成,看结果差多少。差别越大,说明计算基数的问题越严重,越需要先解决基数再谈比例。